
想知道多读一年书能让收入提高多少,直接比较读书多和读书少的人并不可靠,因为能力、家境等看不见的因素同时影响两者。工具变量法借助一个只通过“处理”影响结果的外部变量,从相关中分离出因果效应。它的可信度取决于三条前提,其中只有相关性能用数据检验;工具太弱时,样本再大也挽救不了估计。
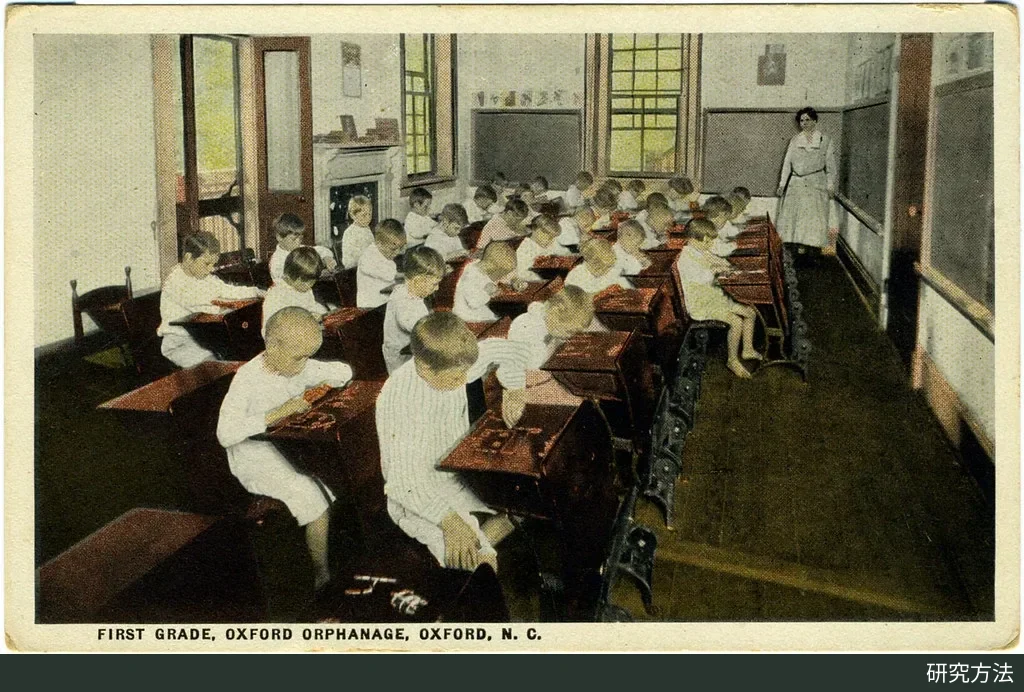
北卡罗来纳州 Oxford 孤儿院一年级班级的明信片,馆藏标注年代为 1915–1930 年。孩子哪一年入学、最早何时能离校,由入学年龄规定和义务教育法共同决定,这正是出生季度能影响受教育年限的制度背景。图:UNC Libraries(Durwood Barbour Collection of North Carolina Postcards),来源 Flickr,许可 Public Domain Mark 1.0(公有领域标记)。
内生性与工具变量的思路
回归分析里最常见的麻烦是内生性:我们关心的解释变量(常称“处理”,例如受教育年限)与误差项相关。遗漏了能力、家庭背景这类看不见的混杂因素,变量测量有误,或结果反过来影响原因,都会造成这种相关。此时普通最小二乘(OLS)估计有偏,样本再大偏差也不会消失。Hernán 与 Robins 指出,回归调整、匹配等方法都依赖一个无法检验的假设:所有需要调整的混杂因素都已识别并准确测量;工具变量法换了一套假设,不要求把这些因素全部测出来。
它的思路是找一个“工具” Z:Z 能推动处理 X 发生变化,但与那些看不见的混杂因素无关,也不会绕过 X 直接影响结果 Y。这样,X 中由 Z 引起的那部分变动就相当于一次“自然的随机分配”,只用这部分变动来估计 X 对 Y 的效应。最干净的例子是存在不遵从的随机试验:随机分组决定谁被要求接受治疗,实际是否接受还取决于个人,这时随机分组本身就是工具。
计算上,当 Z 和 X 都是二值变量时,工具变量估计等于两个效应之比:Z 对 Y 的效应除以 Z 对 X 的效应。更一般的做法是两阶段最小二乘(2SLS):第一阶段用 Z 和控制变量回归 X,得到 X 的拟合值;第二阶段用拟合值代替 X 去回归 Y。记住这个比值结构很重要:分母越小,分子里的任何偏差都会被放大得越厉害。
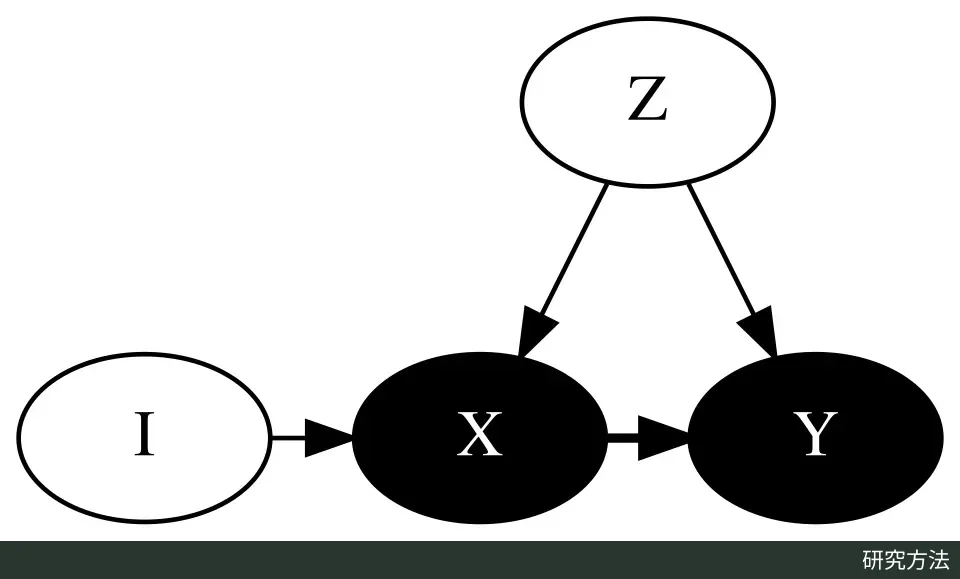
Pearl 风格的工具变量因果图:I 为工具变量,只经由 X 影响 Y;Z 为同时影响 X 与 Y 的混杂因素;I 与 Z 之间没有连线,I 也没有直接指向 Y 的箭头。注意图中记号与正文不同:正文的工具 Z 对应图中的 I,未观测混杂对应图中的 Z。图:Jaszczuroczłek,来源 Wikimedia Commons,许可 CC BY-SA 4.0。
三个前提与局部平均处理效应
一个变量要成为有效工具,需要同时满足三个条件:
- 相关性(relevance):Z 与处理 X 存在非零关联。这是唯一能用数据直接检验的条件,看第一阶段回归即可。
- 排他性(exclusion restriction):Z 只能通过 X 影响结果 Y,不存在其他路径。
- 独立性(无共同原因):Z 与 Y 没有共同原因,也就是说 Z 的取值“如同随机分配”。
后两条无法用数据证实。利用工具、处理和结果数据做的证伪检验只能发现极端的违背,条件能否成立主要靠领域知识来论证。因此在观察性研究里,严格说只有“候选工具”,研究者能做的是讲清楚它为什么可能满足这些条件。
即使三条都成立,也还不足以识别整个总体的平均因果效应,还需要第四个条件。一种是效应同质性,例如每个人的处理效应都相同,这在多数情境下难以置信;另一种是单调性:不存在“反抗者”(defier),即没有人会因为工具推向接受处理反而拒绝处理。Imbens 与 Angrist(1994)证明,在单调性下,工具变量估计的是“依从者”(complier,处理状态会被工具改变的那群人)的平均效应,常称局部平均处理效应(LATE)。换一个工具,依从者就换了一批人,估计值回答的也就不再是同一个问题。
实例:出生季度与教育回报
经典例子来自 Angrist 与 Krueger(1991)。美国的入学年龄规定与义务教育法叠加在一起:年初出生的孩子入学时年龄更大,会更早达到可以合法退学的年龄,因此可能读完更少的年级就离开学校。他们估计约 25% 的潜在辍学者因义务教育法而继续留校,并据此把出生季度当作受教育年限的工具来估计教育对收入的回报,结果发现工具变量估计与 OLS 估计接近,认为常规估计的偏差不大。
问题在于这个工具很弱。据 Angrist 与 Krueger 的报告,1930–1939 年出生的男性中,第一季度出生者平均只比其余季度出生者少读约 0.1 年。Bound、Jaeger 与 Baker(1995)用同一份 1980 年美国人口普查 5% 公用样本(329,509 人)复现了原文结果:只用 3 个季度虚拟变量作工具时,第一阶段 F 统计量为 13.5,教育回报的 IV 估计为 0.142;加入出生季度与出生年份的交互项、工具增至 30 个后,F 降到 4.7;再加上更合理的年龄控制,F 只剩 1.6。进一步加入出生季度与出生州的交互项(共 180 个工具)后,标准误缩小了一半以上,F 却只有 2.4 左右。
最有说服力的是一项模拟:他们把真实的出生季度换成随机生成的“出生季度”,重复 500 次。这些工具与受教育年限毫无关系,第二阶段结果却看起来很正常:在 180 个工具的设定下,估计均值约 0.060,平均标准误 0.015,紧贴 OLS 的 0.063,完全看不出工具是随机数。只有始终接近 1 的第一阶段 F 统计量暴露了问题。排他性同样可疑:出生季度与家庭收入、健康状况、地区等因素有关,按他们的估算,出生时的家庭收入差异几乎就能解释出生季度与工资之间的全部关联。Staiger 与 Stock(1997)随后发展了弱工具的渐近理论,也用它重新解读了这组估计。
常见误用
出生季度的故事几乎涵盖了工具变量法最常见的误用:
- 只看第二阶段。标准误合理、过度识别检验通过,都不能说明工具可靠。Bound 等人建议,报告 IV 估计时同时报告第一阶段排除工具的偏 R² 和 F 统计量。
- 以为大样本能消除弱工具偏差。在有限样本中,IV 估计与 OLS 估计朝同一方向偏;工具对处理的解释力趋近于零时,IV 的偏差趋近 OLS 的偏差。33 万人的普查样本也没能幸免。
- 为缩小标准误而堆砌工具。加入大量交互项能让标准误变小,却会拉低 F 统计量、加重有限样本偏差。
- 把 F > 10 当作通行证。这条常用经验法则源自 Staiger 与 Stock(1997)及 Stock 与 Yogo(2005)的工作,但 Lee 等人(2022)指出,在单一工具模型中,F 超过 10 后照常用 1.96 做 t 检验,实际犯错概率会超过 5%;若只设一个门槛,F 要超过约 104.7 才行。他们提出随 F 值调整临界值的 tF 方法:在 61 篇《美国经济评论》论文的设定中,四分之一经校正后,5% 水平下的标准误至少比常规 2SLS 大 49%。Andrews、Stock 与 Sun(2019)也综述了对弱工具稳健的置信集方法。
- 默认排他性成立。工具越弱,比值的分母越小,哪怕只有很小的直接效应或混杂,也会被放大成很大的偏差,方向难以预料,IV 估计甚至可能比不做任何调整的估计偏得更多。
- 把局部效应当作总体效应。在单调性下,IV 估计的是依从者的效应,推广到全体人群需要额外的论证。