
美国得克萨斯州西部塞米诺尔与安德鲁斯之间的一台油田抽油机,2008 年 8 月拍摄。摄影:Paul Lowry,来源:Flickr,许可:CC BY 2.0。
2026 年 10 月 4 日,卢布尔雅那大学经济学者 Rok Spruk 在 arXiv 发布预印本,指出合成控制法存在一类事前拟合无法预警的偏差:处理单位对油价等可观测共同冲击的暴露若远超对照池,“拟合得好”并不等于“暴露相同”。论文提出不依赖处理后结果的诊断量、暴露增强修正和偏差感知置信区间,并据此重估伊朗 2012 年制裁的产出损失。
沉默因子与杠杆诊断
合成控制法(Abadie 等,2010)用若干未受干预单位的加权平均,拼出一个“合成”的处理单位。它的核心论证是:如果合成单位在干预前很长一段时间里都能复现处理单位的结果路径,那么它也应当复现处理单位对各种未观测共同因素的暴露,于是可以充当干预后的反事实。
Spruk 描述了这一论证会以可预见方式失效的情形:某个可观测的共同冲击(例如大宗商品价格)在干预前与潜在因子同步变动,干预后却与之脱钩。2000 年代油价上涨,多数新兴经济体的收入也在增长,于是“更依赖石油”和“潜在增长更快”在干预前看起来没有区别。合成单位可以几乎完美地拟合干预前路径,对这一冲击的暴露却低得多;冲击一旦反转,两者分道扬镳,差距被算进处理效应。论文把这种干预前几乎不留痕迹、干预后才发作的因素称为“沉默因子”(silent factor)。
伊朗是论文的动机案例。2012 年初欧盟对伊朗原油实施禁运、伊朗银行被切断 SWIFT 连接;两年后国际油价跌去一半以上。1996–2011 年伊朗石油租金平均占 GDP 的 23%,而作为自然对照池的 19 个发展中经济体中,最依赖石油的也只有 17%。由墨西哥(权重 0.37)、尼日利亚(0.25)、泰国(0.24)和哈萨克斯坦(0.13)组成的合成伊朗,对 2012 年前对数人均收入的拟合均方根误差只有 0.014,但其石油租金仅占 GDP 的 7.3%,比伊朗低 15.5 个百分点。
论文给出的诊断工具是一个“杠杆”统计量:任一加权估计量在某个干预后时期的偏差,不超过该期杠杆值乘以干预前的系统性拟合误差;在干预前,杠杆值的平方平均等于因子个数,远超这一基准就说明干预后的因子已离开干预前的变化范围。杠杆还能精确拆成潜在因子部分和可观测冲击的“偏杠杆”两部分。判别标志是:冲击对潜在因子的干预前 R² 接近 1,而干预后偏杠杆的绝对值远大于 2。这一诊断只用冲击序列和对照单位的数据,不看处理单位干预后的结果,可以在看到估计结果之前算出。在伊朗案例中,油价对潜在因子的干预前 R² 为 0.92,偏杠杆在干预前各年绝对值都低于 2,2015 年起落到 −6 至 −11 之间。
暴露凸包与增强修正
如果有一个在干预前就确定的暴露指标(如石油租金占 GDP 比重),让合成单位在这个指标上与处理单位平衡,就能把沉默因子从偏差中移除。问题在于,合成控制的权重非负且加总为 1,只有当处理单位的暴露落在对照单位暴露的凸包之内时才可能实现平衡。论文证明,处理单位落在凸包之外时,所有采用这类权重的估计量——包括标准合成控制、惩罚合成控制、合成双重差分和去均值合成控制——都带有暴露偏差,其下界等于到凸包的距离乘以冲击偏离干预前范围的幅度。伊朗的暴露值为 22.87,对照池最高的哈萨克斯坦为 16.56,距离为 6.31;把全部权重压到哈萨克斯坦只能把差距缩到 6.3,干预前拟合误差却从 0.014 升到 0.35。把石油租金作为协变量放进合成控制也无济于事:数据驱动的预测变量权重给它的分量在数值上为零,暴露差距仍有 13.3 个百分点。
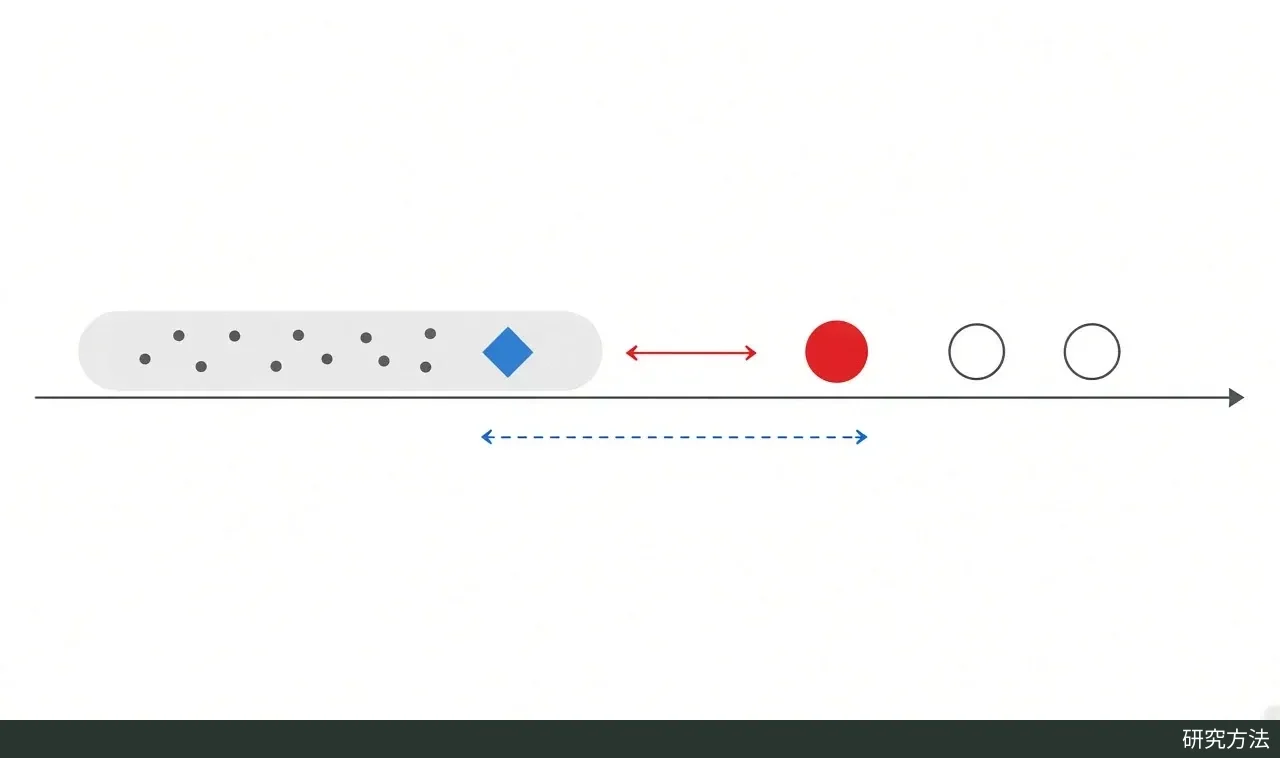
伊朗的石油暴露落在对照池暴露凸包之外。数轴为 1996–2011 年平均石油租金占 GDP 比重:灰色区间为 19 个对照国的范围(0–16.56),蓝色菱形为合成伊朗(7.3),红色圆点为伊朗(22.87),红色双箭头为到凸包的距离(6.31),蓝色虚线双箭头为合成伊朗与伊朗的暴露差距(15.5 个百分点);空心点为后加入暴露回归的阿塞拜疆(26.52)和安哥拉(38.42),合成控制权重均为 0。图中位置仅示意,未按比例绘制;数值取自 Spruk(2026)表 4 及第 6 节。AI 生成示意图。
针对凸包之外的情形,论文提出暴露增强合成控制(exposure-augmented synthetic control,EASC):保留合成控制权重,再减去一项修正,即“剩余暴露差距 × 暴露效应”。暴露效应逐期估计,做法是在对照单位之间,把各单位相对基期的结果变化回归到暴露指标上,同时控制各单位在干预前几个子时段内的自身增长。它沿用了增强合成控制(Ben-Michael 等,2021)的思路,区别在于结果模型回归的是一个在结果路径之外测得的指标,因此能够处理干预前结果里看不出来的因子。这一回归需要暴露值能把处理单位“夹”在中间的对照单位,但这些单位不必在合成权重中出现。
推断部分采用偏差感知置信区间:偏差上界设为 M × 杠杆 × 干预前拟合误差,其中 M 表示把多大比例的干预前拟合误差视为系统性偏差。M = 0 即忽略偏差的常规区间;论文同时报告“崩溃值” M*,即区间仍不含零时 M 的最大值,用来回答“干预前误差中要有多大比例是系统性的,结论才会被推翻”。
模拟对比与伊朗再估计
论文按伊朗案例校准了 12 个蒙特卡洛设计(1996–2024 年,2012 年起受处理,冲击用真实布伦特油价),每个设计重复 500 次,真实效应设为 2012–15 年 −0.10、此后 −0.05(对数点)。没有沉默因子时,所有估计量都近似无偏,EASC 反而要为一项不必要的修正付出方差:无暴露渠道设计中其均方根误差为 0.058,标准合成控制为 0.030。冲击偏离干预前范围且处理单位在凸包之外时,2018–24 年平均效应的偏差分别为:标准合成控制 −0.159、合成双重差分 −0.210、矩阵补全 −0.223,约为真实效应的 3 至 4.5 倍;EASC 的偏差为 −0.003,均方根误差 0.063,不到合成控制(0.166)的一半。处理单位落在凸包之内时,EASC 的均方根误差(0.036)为所有估计量中最小。区间覆盖率方面,同一凸包外设计里,合成控制忽略偏差(M = 0)的 95% 区间对 2018–24 年效应的覆盖率只有 0.70;取 M = 0.5 后,各设计的覆盖率回到 0.90–1.00。
论文也专门设计了让修正失效的情形。暴露呈凹函数而处理单位在凸包之外时,线性修正外推过头(偏差 +0.035);潜在因子在 2014 年后剧烈波动、杠杆升到与实证相当的水平时,EASC 仍近似无偏,但均方根误差(0.152)不再低于合成控制(0.140);再叠加“处理单位位于对照潜在分布边缘”时,所有估计量都表现不佳;若处理单位对另一个未观测冲击有独特载荷,EASC 的偏差(−0.046)基本就是任何估计量都无法去除的那部分(−0.042),两类估计量在 M = 0.5 时的覆盖率都低于名义水平。作者的总结是:在这种情形下 EASC 是以较小的未知偏差替换较大的已知偏差,“是改进,不是解决”。
回到伊朗:标准合成控制给出的人均 GDP 效应为 2012–15 年 −0.127、2016–17 年 −0.087、2018–24 年 −0.089 个对数点,即先损失约 12%、之后持续约 8%。把暴露值更高的阿塞拜疆(26.52)和安哥拉(38.42)加入用于暴露回归的对照池(二者的合成权重仍为 0),EASC 给出 −0.122、−0.011 和 +0.109;只靠重新加权、不做回归修正的暴露平衡估计给出 −0.109、−0.022 和 +0.054。对 2012–15 年,各加权估计量都得到约 12% 的损失,安慰剂 p 值为 0.045–0.09,崩溃值为 0.21–0.41;后两个阶段的所有区间都包含零。把同一修正施加到各种标准估计量的权重上之后,它们原本对后期效应的分歧基本消失,作者据此认为,这些分歧主要是在“给合成伊朗分配多少石油暴露”上的分歧。论文的结论是:制裁在四年内使产出下降约 12% 的结论稳健,标准估计中的长期损失则不稳健;修正后为正的 2018–24 年估计同样不可信,用这批对照国无法识别长期效应。
适用边界与实操建议
这套方法适用于“处理单位对某个可观测冲击异常敏感”的个案研究,例如大宗商品出口国遭遇制裁或改革、同期又碰上商品价格周期,冲击也可以是汇率或贸易伙伴需求。它的边界同样清楚:修正只能去掉对照单位之间可由暴露预测的那部分偏离,处理单位对某个冲击的独特反应既无法修正,也无法诊断;暴露被假定为暴露指标的线性函数,且指标必须在干预前确定、不受干预影响;暴露回归要有暴露值高于处理单位的对照,否则就是外推。伊朗案例中只用 19 个原对照国时,2012–15 年估计变为 −0.152,作者认为可靠性较低。回归本身样本很小(21 个观测、5 个参数),安哥拉和阿塞拜疆的帽子值分别达 0.70 和 0.61。敏感性参数 M 无法从数据中识别,只是报告结论能承受多少系统性误差的刻度;杠杆值还随保留的潜在因子数变化,伊朗 2018–24 年的杠杆在 1、2、3 个因子下分别约为 12、27 和 56。没有沉默因子时,EASC 会白白增加方差。
作者给应用研究者列出五步:找出处理单位异常暴露的可观测冲击,画出其偏杠杆;报告每个估计量的暴露差距、到凸包的距离和“暴露—拟合”前沿;暴露效应不可忽略时,并列报告 EASC 与标准估计,附上暴露回归的帽子值和逐一剔除对照的结果;报告各阶段杠杆、随 M 变化的偏差感知区间和崩溃值;杠杆很高时,对外推载荷的因子模型类估计保持警惕。需要注意的是,该文目前是 arXiv v1 预印本,arXiv 元数据未标注期刊发表信息,结论尚待同行评审和独立复现检验。